

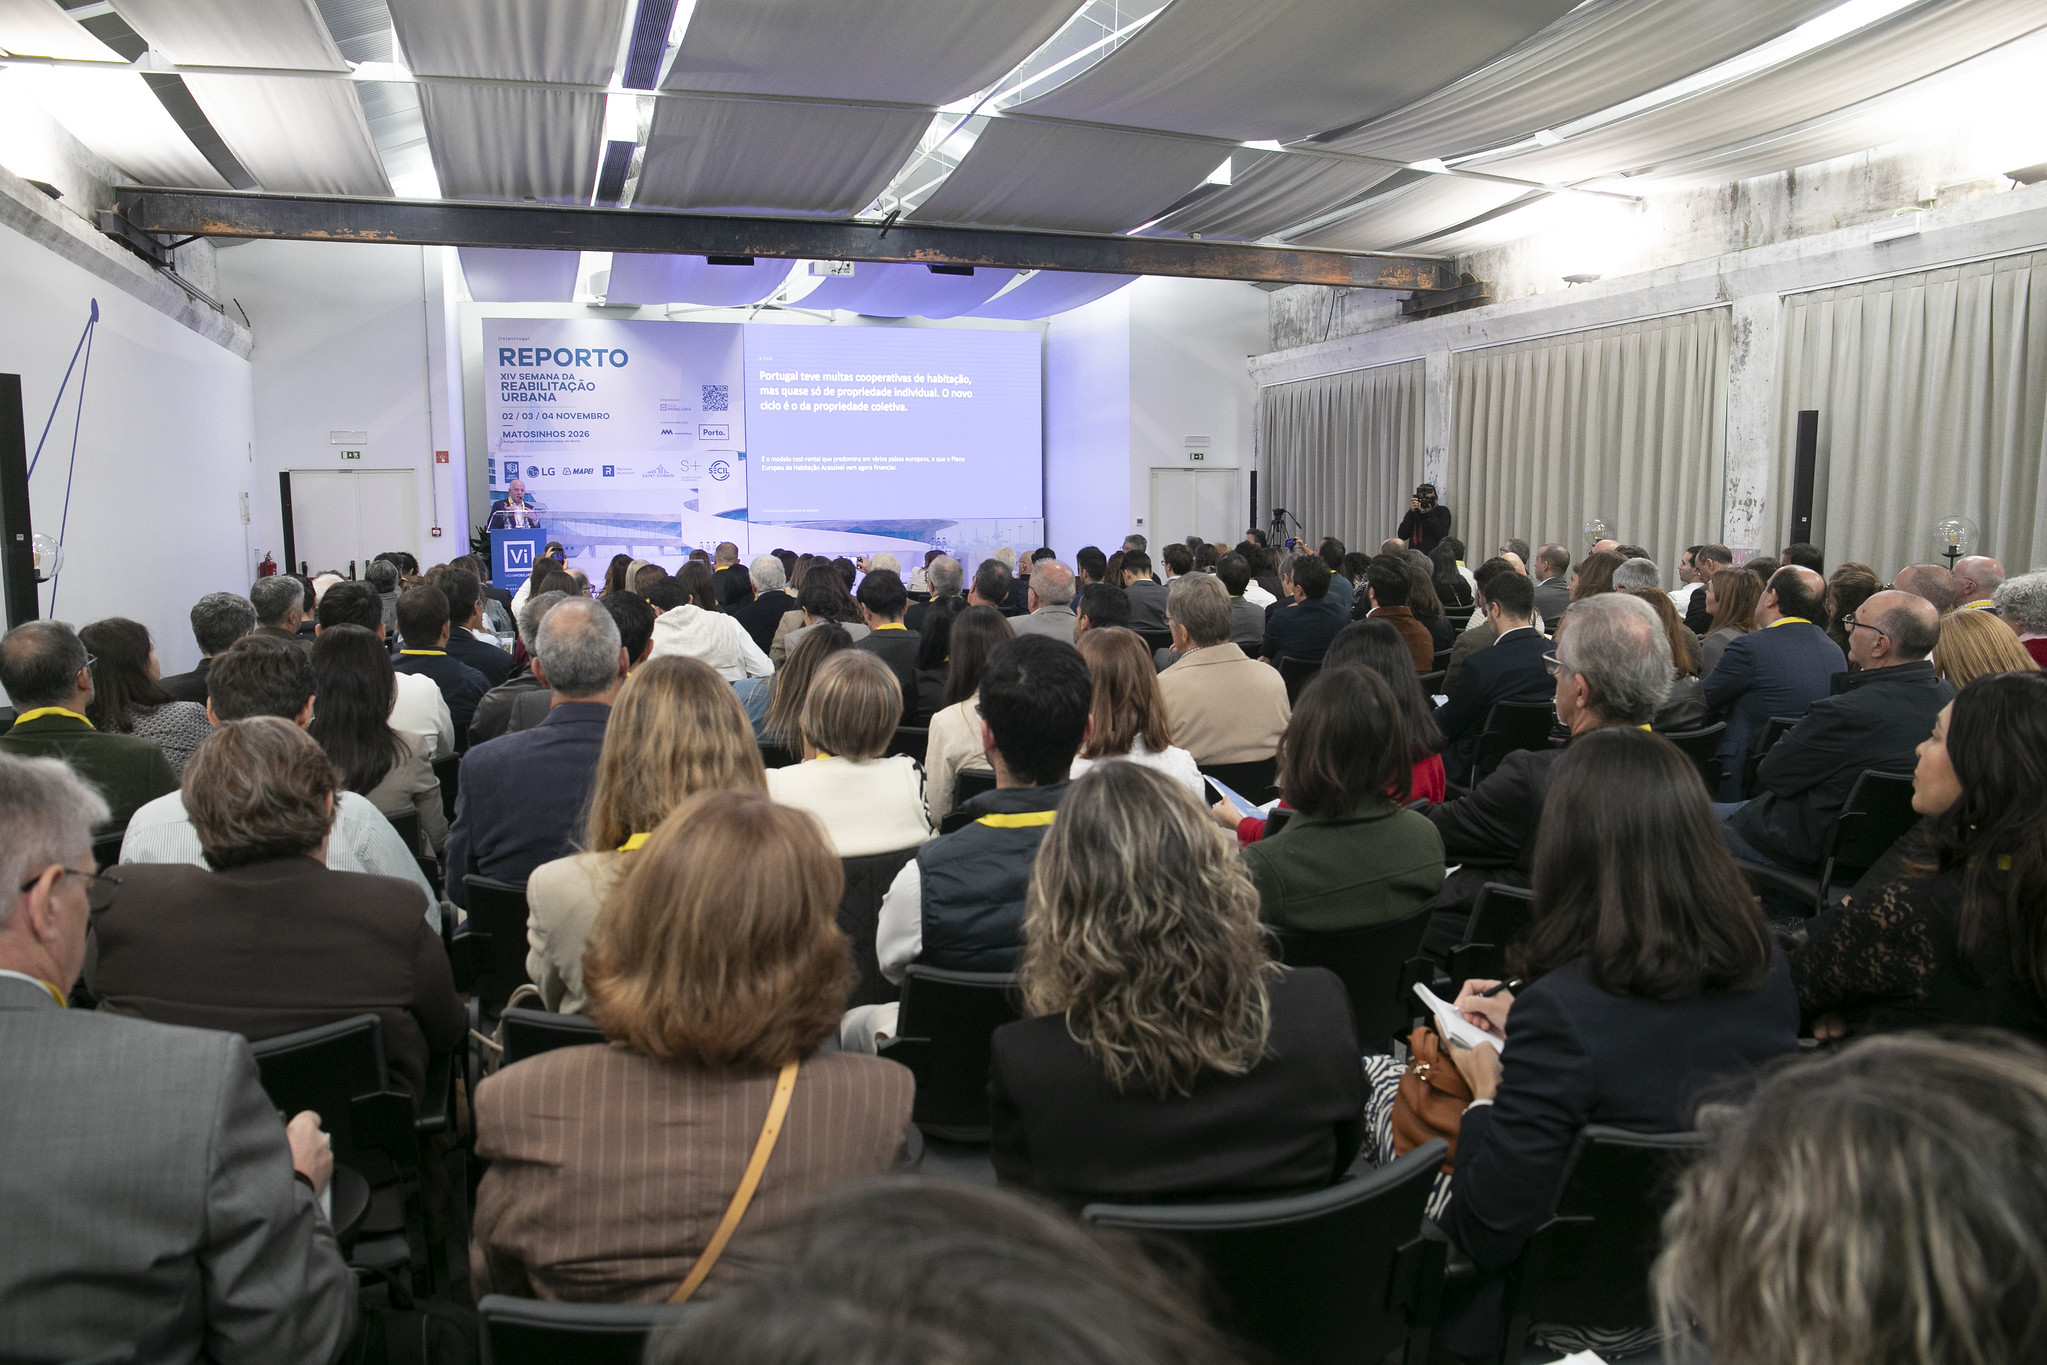
A criação de um novo ciclo de oferta de habitação esteve no centro da segunda conferência da 14.ª Semana da Reabilitação Urbana do Porto, que decorre até 4 de novembro na Antiga Fábrica de Conservas Vasco da Gama, em Matosinhos. Sob o tema «As soluções para um novo ciclo de oferta de habitação», a sessão reuniu representantes da banca, da advocacia, das cooperativas, da promoção imobiliária e do setor público para analisar as condições necessárias para transformar as recentes alterações legislativas e fiscais em novas casas no mercado.
O debate partiu de uma questão central: estão criadas as condições para aumentar a oferta habitacional? Entre as respostas estiveram a recuperação do modelo cooperativo, agora em propriedade coletiva, a diversificação dos instrumentos de financiamento, a simplificação do licenciamento e o reforço das parcerias entre municípios e promotores privados. Apesar das novas ferramentas disponíveis, os participantes foram unânimes em apontar a necessidade de maior previsibilidade e de passar das medidas anunciadas à execução concreta dos projetos.
Cooperativas: da propriedade individual à propriedade coletiva
Na apresentação de abertura, Francisco Rocha Antunes, ULI Global Trustee, co-chair do Conselho Europeu de Habitação Acessível (European Affordable Living Council) da ULI – Urban Land Institute e fundador e presidente da MOME, defendeu que Portugal pode estar perante um novo ciclo de cooperativas de habitação. A tese foi enunciada logo de início: o país teve muitas cooperativas, mas quase só de propriedade individual, e o novo ciclo será o da propriedade coletiva, o modelo de cost rental (renda de custo) que predomina em vários países europeus e que o Plano Europeu de Habitação Acessível vem agora financiar.
O responsável recordou que as cooperativas de habitação existem em Portugal desde 1894, quando foi criada em Lisboa a Cooperativa Popular de Construção Predial. O grande ciclo surgiu depois do 25 de Abril, assente em financiamento público dirigido e em dirigentes voluntários. No início dos anos 90 existiam cerca de 400 cooperativas e, segundo estimativas do setor, foram construídos entre 160 mil e 200 mil fogos. Em 2025, contavam-se 192 cooperativas de habitação e construção ativas no Continente, mas com impacto reduzido na oferta.
O problema, explicou, esteve no modelo. A cooperativa construía a custos controlados, o cooperador comprava a casa com crédito à habitação da banca comercial, bonificado pelo Estado até 2002, e, na revenda, a habitação entrava no mercado. A acessibilidade durava uma geração e cada ciclo cooperativo tinha de recomeçar do zero.
Houve exceções de propriedade coletiva, duas delas em Matosinhos, ambas nascidas de trabalhadores industriais: a Gente do Amanhã, na Senhora da Hora, com 200 fogos concluídos em 1985 e fundada por operários da Efacec, e a FAVO, em São Mamede de Infesta, com 66 fogos concluídos em 1990 por trabalhadores da SONAFI e distinguida com o Prémio INH em 1994. A terceira é a Giraldo Sem Pavor, em Évora, constituída em 1982. Mesmo nestes casos, porém, a propriedade coletiva durou apenas enquanto durou o financiamento.
Francisco Rocha Antunes chamou a atenção para o facto de esse horizonte, cerca de 25 anos, ser o mesmo dos instrumentos mais recentes de habitação acessível, como os Contratos de Investimento para Arrendamento, criados pelo Decreto-Lei n.º 97/2026 com uma duração máxima de 25 anos. «Em Portugal, a acessibilidade dura o prazo do empréstimo. Na Suíça e na Dinamarca, é permanente», resumiu.
Zurique, Dinamarca e Países Baixos como referência
Em Zurique, cerca de 18% das habitações pertencem a cooperativas, um valor estável há 15 anos. O modelo assenta em três princípios: renda de custo, que cobre os custos reais do edifício sem margem de lucro; cedência de solo municipal em direito de superfície por longos prazos, sem o alienar; e a regra de que a habitação nunca regressa ao mercado, ficando o valor criado dentro do sistema.
Na Dinamarca coexistem duas formas sem fins lucrativos. As andelsboliger são cooperativas de propriedade coletiva em que cada membro detém uma participação a preço regulado, e não a casa: somam cerca de 200 mil fogos, perto de 7% do parque nacional e 30% em Copenhaga. As almene boliger são associações sem fins lucrativos com democracia de inquilinos, com cerca de 600 mil fogos e quase 20% do parque, apoiadas pelo Landsbyggefonden, um fundo nacional que faz rodar o capital para novas obras.
Nos Países Baixos, as woningcorporaties, associações e fundações sem fins lucrativos que reinvestem todo o excedente em habitação, detêm 28% do parque habitacional e 35% em Amesterdão. A lição, segundo o orador, é que o essencial não é a forma jurídica, mas o princípio de custo e a permanência.
Europa abre o financiamento ao cost rental
O Plano Europeu de Habitação Acessível, apresentado a 16 de dezembro de 2025, abre o financiamento a este modelo em três frentes. A nova Decisão sobre Serviços de Interesse Económico Geral (SIEG) permite aos Estados-Membros apoiar habitação acessível, incluindo cost rental, sem notificação prévia a Bruxelas. O Banco Europeu de Investimento prevê 6.000 milhões de euros em empréstimos à habitação em 2026 e uma plataforma pan-europeia de investimento. E os bancos de fomento europeus comprometeram-se com 375 mil milhões de euros até 2029 para habitação acessível, social e sustentável.
«As cooperativas de propriedade coletiva são cost rental: estão no centro do que a Europa quer financiar», sublinhou. Os instrumentos europeus devem, por isso, ser aproveitados para apoiar este modelo, desde que as habitações não sejam posteriormente colocadas no mercado livre.
Para que esse financiamento chegue a Portugal, Francisco Rocha Antunes identificou quatro condições. A primeira é o solo, que descreveu como a restrição vinculativa, defendendo que os municípios o disponibilizem através de direitos de superfície de longa duração, cedidos a título gratuito, e apontando os 90 anos como horizonte possível. A segunda é o financiamento: a linha do Banco Português de Fomento, de 1.500 milhões de euros, inclui 500 milhões destinados a cooperativas, mas ainda não está aberta, e continua a faltar capital semente.
A terceira condição é a governação, através de uma união de cooperativas que guarde os ativos e separe a democracia dos moradores do risco de desenvolvimento. A quarta é a capacidade de desenvolvimento: o conhecimento profissional em viabilidade, estrutura financeira, custos e prazos e gestão do ativo, que transforma solo e financiamento em casas entregues a tempo e a custo. O orador lembrou que as cooperativas que hoje se constroem já dependem de gestoras profissionais e que a propriedade coletiva, gerida durante décadas, o exige ainda mais. A digitalização, acrescentou, torna essa competência replicável.
Habitação como infraestrutura
O modelo proposto junta várias peças: o direito de uso e habitação, em que o cooperador tem a casa por direito estável e a propriedade fica na cooperativa; comunidades de energia renovável e mobilidade elétrica partilhada em cada empreendimento, para reduzir o custo de vida dos moradores; governação digital, que permite a participação à escala e dá dados comparáveis a quem financia; e uma união de cooperativas que garanta que cada nova cooperativa começa onde a anterior acabou.
No fecho, deixou quatro pedidos: às autarquias, solo através de direitos de superfície de longa duração; aos financiadores, capital paciente e capital semente; ao setor cooperativo, a profissionalização do desenvolvimento; e a todos, uma infraestrutura digital partilhada. «As cooperativas de propriedade coletiva deixam de ser um ativo imobiliário para serem um ativo de infraestrutura», concluiu, comparando-as à água ou à energia: construídas uma vez, ao serviço de gerações e nunca à venda.
Financiamento exige projetos maduros e viabilidade económica
A capacidade de financiamento da banca foi o tema da intervenção da Caixa Geral de Depósitos (CGD), a cargo de Rita Chocalhinho, coordenadora da CGD. A mensagem de partida foi clara: existe capacidade para financiar habitação em Portugal, mas o novo ciclo de oferta exige mais do que financiamento. A procura é elevada, mas cinco fatores condicionam a resposta: o custo, com orçamentos pressionados que obrigam a margens de contingência; a execução, ou seja, empreitadas, prazos e capacidade para concluir; o licenciamento, que exige maturidade urbanística e previsibilidade; a acessibilidade, com produto, preço e renda compatíveis com a procura; e o capital, com capitais próprios e garantias capazes de absorver desvios.
Para ilustrar a capacidade do banco, a CGD apresentou os números das operações aprovadas até setembro de 2026: 2.656 milhões de euros de financiamento, correspondentes a 6.540 frações. A Área Metropolitana de Lisboa concentra 1.419 milhões de euros, seguida da Área Metropolitana do Porto, com 551 milhões, ou 21% do total. A AM Porto destaca-se, contudo, no número de casas: são 2.742 frações financiadas, cerca de 42% do total. Seguem-se o Algarve (261 milhões), o Norte (208 milhões) e o Centro (127 milhões), com valores mais reduzidos no Alentejo e nas regiões autónomas.
Uma solução para cada fase e cada modelo de negócio
O financiamento tem de acompanhar o modelo de negócio, a fase de investimento e a forma como serão geradas receitas. A CGD organiza a sua oferta em quatro frentes: crédito de médio e longo prazo à promoção e construção ou reabilitação para venda, com utilizações por fases e controlo de custos e receitas; financiamento de investimento para rendimento, em que o serviço da dívida é suportado pelo resultado operacional e pelo cash flow do ativo; leasing imobiliário para uso próprio ou arrendamento; e soluções sustentáveis, com critérios energéticos e ambientais e enquadramentos ESG e InvestEU, quando aplicáveis.
A apresentação distinguiu três níveis de instrumentos. O primeiro é o que já está disponível na CGD. O segundo envolve partilha de risco, incluindo a Linha Caixa BPF Fomento Habitação, associada ao Banco Português de Fomento, e garantias públicas ou mútuas que podem permitir prazos mais alargados ou maior capacidade, com elegibilidade e condições ainda a confirmar. O terceiro depende de iniciativa pública, como modelos sobre terreno público, incentivos fiscais, subsídios ou alterações legislativas, e não constitui compromisso do banco. Em qualquer caso, sublinhou, uma garantia pública pode facilitar a estrutura de uma operação, mas não substitui a viabilidade económica, os capitais próprios nem a capacidade de execução.
Novos modelos, os mesmos princípios
No caso da habitação acessível, das cooperativas e do arrendamento, o modelo jurídico e económico altera-se, mas os princípios de financiamento mantêm-se. Nos projetos de arrendamento, a análise centra-se em rendas e taxas de ocupação sustentáveis, nos custos operacionais e de manutenção, na cobertura do serviço da dívida, em prazos e taxas coerentes com o cash flow e num valor residual prudente. Nas cooperativas, o banco procura titularidade e modelo jurídico claros, uma base estável de cooperantes com capacidade para pagar as entradas, regras para eventuais derrapagens, mecanismos de substituição de cooperantes e garantias de governação.
A CGD resumiu a análise em seis perguntas a que qualquer projeto tem de responder: se está jurídica e urbanisticamente pronto; se o orçamento é robusto; se o promotor consegue executar; se existe procura solvente; se a estrutura aguenta desvios; e como se conclui e reembolsa. «Um bom ativo não basta: o projeto tem de ser concluído e reembolsado», resumiu, acrescentando que a escassez de habitação a nível nacional não dispensa a validação local da procura, das tipologias, do preço e da oferta futura.
O risco, explicou, é mitigado ao longo de todo o ciclo de vida do projeto: identificar os riscos de mercado, licenciamento, execução e reembolso; estruturar capitais próprios, garantias, prazos e condições contratuais; desembolsar por tranches de acordo com a obra e as vistorias; controlar custos, vendas e recebimentos; e atuar atempadamente perante sinais de alerta. Nessa lógica, a garantia é apenas uma segunda via de saída, já que a primeira linha de defesa é um projeto que é concluído e gera a receita prevista.
Uma agenda partilhada
A CGD defendeu, por isso, uma maior articulação entre os diferentes intervenientes, lembrando que o financiamento ganha eficácia quando os riscos não financeiros são reduzidos. Aos promotores e investidores cabe apresentar produtos ajustados à procura, orçamentos com contingência, capitais próprios relevantes, empreitadas robustas e informação atualizada. Aos municípios e ao Estado cabe garantir previsibilidade no licenciamento, solo e ativos mobilizáveis, modelos contratuais estáveis, garantias e coordenação de infraestruturas. À banca compete estruturar o financiamento por fases, disponibilizar linhas de médio e longo prazo, leasing e soluções ESG, articular-se com as garantias, controlar os fluxos financeiros e intervir antecipadamente.
Para o próximo ciclo, a CGD apontou três prioridades: dar prioridade a projetos maduros, com licenciamento, custos, empreitada e fonte de reembolso demonstrados; criar estruturas de capital, financiamento e partilha de risco ajustadas a cada modelo; e executar em parceria. O objetivo, concluiu, é financiar mais habitação, contribuindo para que os projetos avancem, sejam concluídos e cheguem efetivamente às famílias.
Reformas legislativas procuram desbloquear a oferta
O enquadramento legislativo e fiscal foi abordado por Maria Santa Martha, advogada da Abreu Advogados, que apresentou as principais medidas em curso para dinamizar a oferta imobiliária. A responsável começou por enquadrar as alterações como parte de um processo legislativo ainda em evolução, num contexto em que a complexidade do problema da habitação tem motivado sucessivas iniciativas de natureza fiscal, urbanística e regulamentar.
Entre as medidas destacadas está a aplicação de IVA à taxa reduzida de 6% em determinadas operações de construção e reabilitação destinadas à habitação, bem como os incentivos fiscais associados ao arrendamento a preços moderados. A cedência de terrenos e edifícios públicos através do direito de superfície surge igualmente como um instrumento para facilitar o desenvolvimento de novos projetos.
No domínio do urbanismo, a revisão do Regime Jurídico da Urbanização e da Edificação (RJUE) procura simplificar os procedimentos de licenciamento. A responsável destacou também a possibilidade de reclassificação excecional de solos rústicos para habitação, sujeita a condições específicas, incluindo a afetação de pelo menos 70% da construção a habitação pública ou a preços moderados e a salvaguarda dos regimes de proteção da Reserva Agrícola Nacional e da Reserva Ecológica Nacional.
A revisão do Novo Regime do Arrendamento Urbano (NRAU) foi outra das matérias abordadas. Entre as alterações em perspetiva estão a revisão do regime de transição dos contratos antigos e a procura de maior celeridade e eficácia nos procedimentos de despejo.
Para Maria Santa Martha, trata-se de um quadro legislativo em transformação, que procura responder a diferentes bloqueios do mercado. A questão será perceber se a combinação destas medidas será suficiente para criar condições efetivas para aumentar a oferta.
Municípios querem assumir papel de plataforma para a oferta
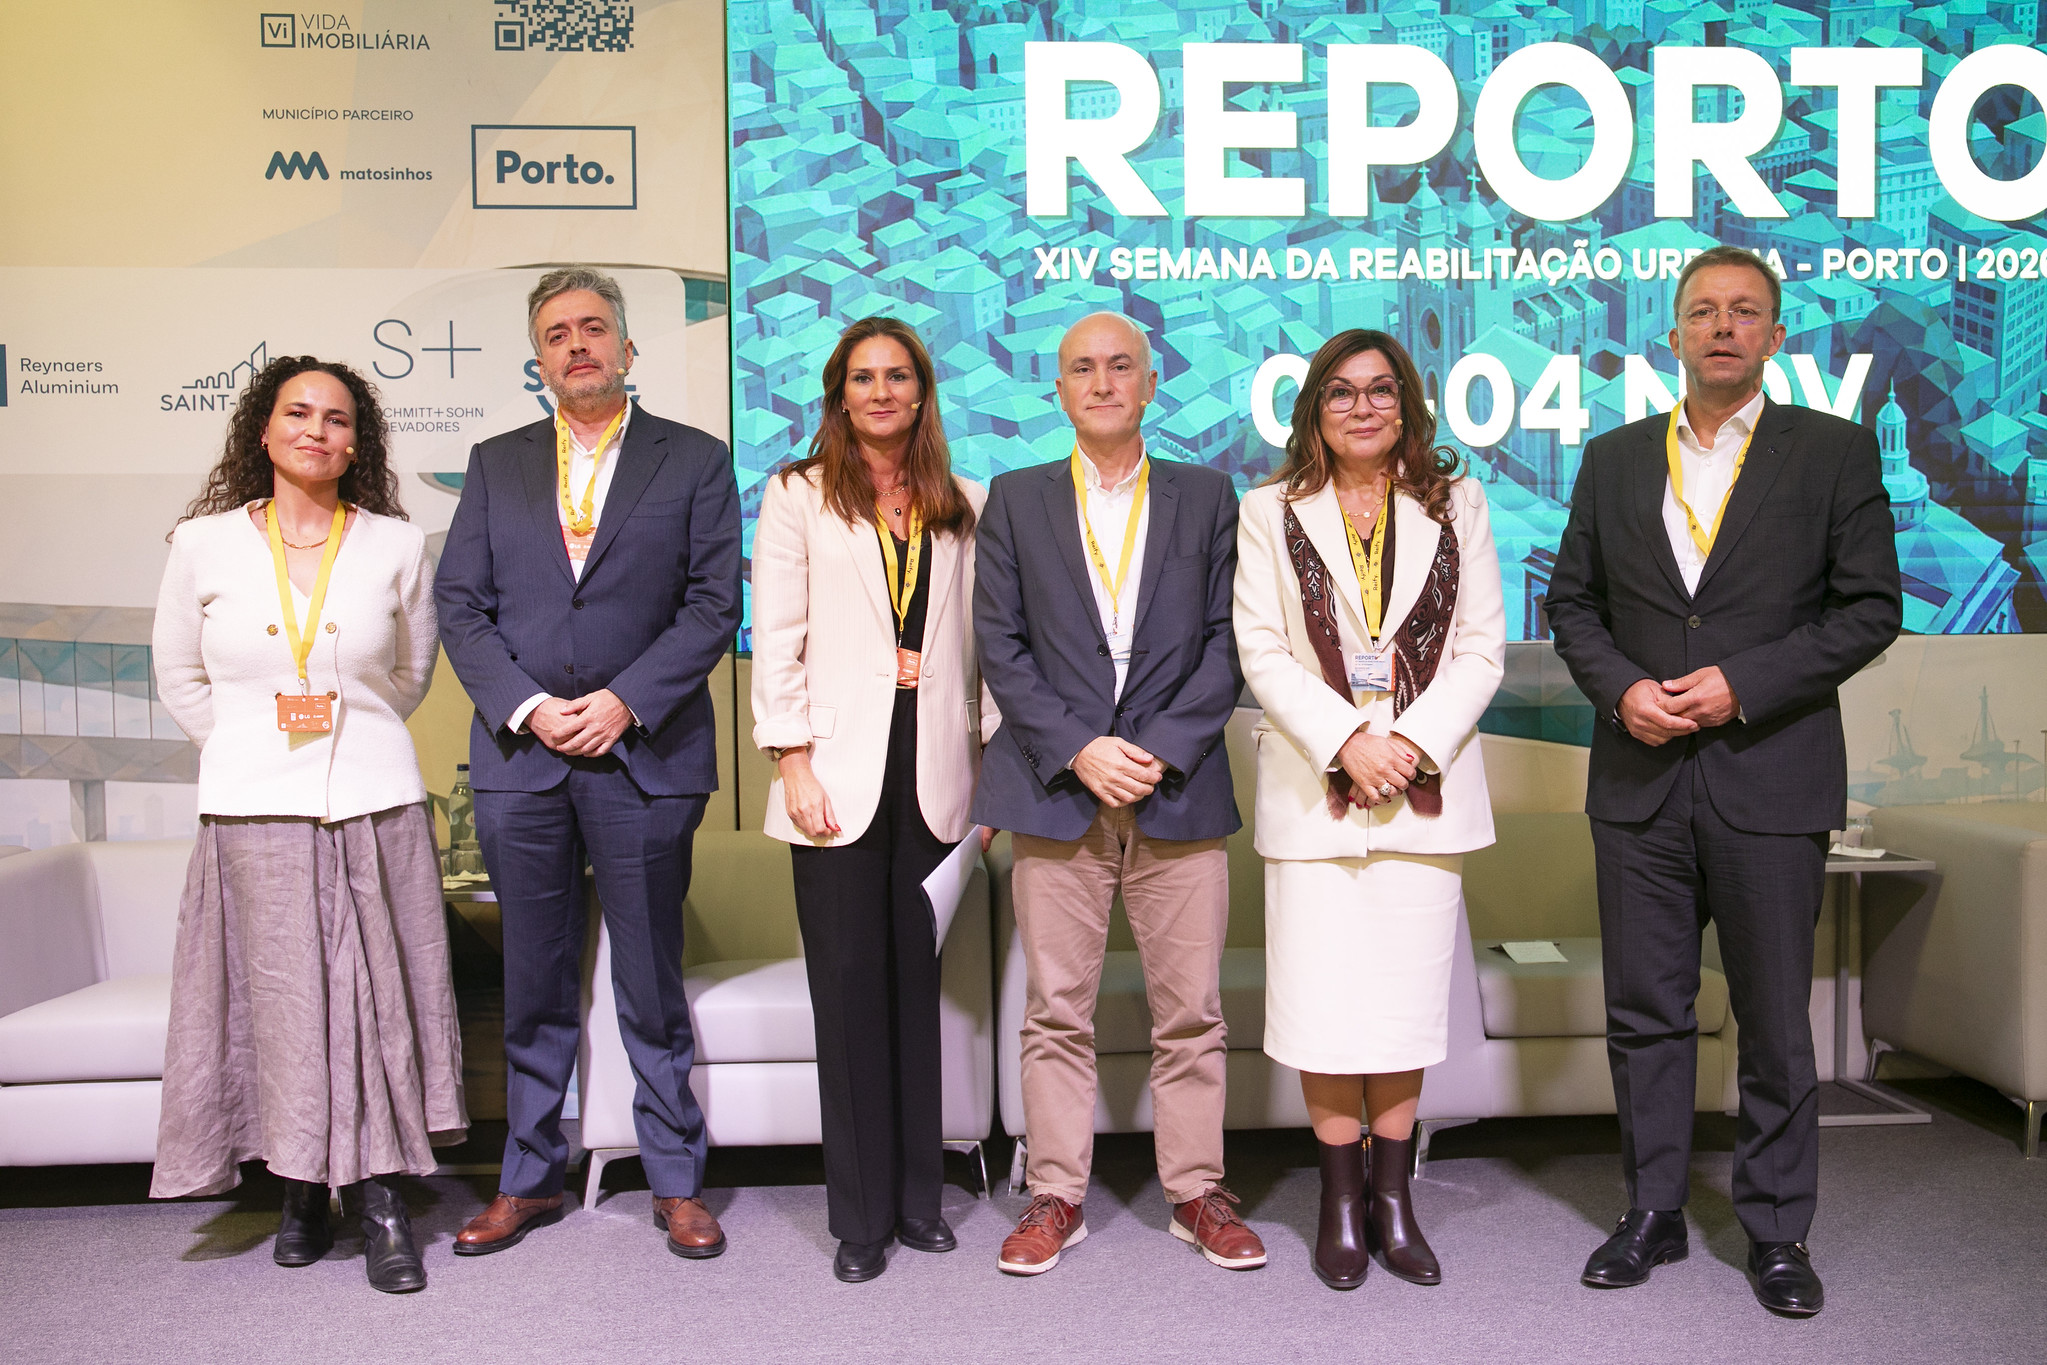
A mesa-redonda, moderada por Miguel Franco, co-CEO da Schmitt + Sohn Elevadores, reuniu Manuela Álvares, presidente do Conselho de Administração da MatosinhosHabit; José Costa, administrador da Edivisa; Maria Santa Martha, advogada da Abreu Advogados; Filipe Espinha, administrador da Revito; e Carolina Queimado, co-chair do Conselho Europeu de Habitação Acessível da ULI.
Na introdução, Miguel Franco salientou que não será possível resolver o problema da habitação sem construir mais, defendendo a necessidade de passar de um modelo complexo, fragmentado e incerto para outro assente na previsibilidade, na produtividade e na capacidade de execução.
Do lado municipal, Manuela Álvares apresentou a experiência de Matosinhos como exemplo da capacidade de concretizar projetos quando existem instrumentos financeiros e condições de execução adequados. O município conseguiu entregar 512 novas habitações no âmbito do PRR, recorrendo a um empréstimo inicial que permitiu avançar com os projetos sem ficar dependente dos prazos da administração pública.
A responsável defendeu que é necessário identificar terrenos sem utilização que reúnam condições para habitação e reforçar a colaboração com promotores privados e cooperativas. A MatosinhosHabit atualizou recentemente o seu regulamento de habitação acessível, procurando criar regras mais simples para estabelecer acordos com privados, e dispõe também de um protocolo com o IHRU. A ambição passa por criar vias mais rápidas para projetos considerados relevantes.
A estratégia municipal assenta em três linhas de atuação: apoio imediato às famílias, promoção direta de habitação e parcerias com privados e, numa perspetiva de longo prazo, disponibilização de solo. A MatosinhosHabit já apoia cerca de 700 famílias através de programas de apoio à renda, num investimento de 1,2 milhões de euros. Para Manuela Álvares, a autarquia deve assumir-se como facilitadora e plataforma de encontro entre os diferentes agentes do mercado.
IVA mais baixo melhora a viabilidade, mas não chega ao consumidor de imediato
O impacto da redução do IVA para 6% na construção de habitação foi um dos temas centrais da discussão entre os representantes da promoção imobiliária. José Costa, administrador da Edivisa, considerou que a medida tem um impacto positivo na análise de investimento e nos planos de negócio dos promotores, embora o seu reflexo no preço final da habitação não seja imediato.
O responsável alertou que qualquer medida estrutural demora vários anos a produzir efeitos palpáveis no mercado. A redução do IVA poderá contribuir para uma maior viabilidade dos projetos, sobretudo em cidades de menor dimensão, onde o peso do terreno no custo total é menos significativo. No entanto, a transmissão desse benefício ao consumidor dependerá também de um maior equilíbrio entre a oferta e a procura.
Filipe Espinha, administrador da Revito, acrescentou que a redução do IVA já é uma realidade em alguns projetos da empresa, nomeadamente em Vila Nova de Gaia, onde foram entregues cerca de 400 habitações, muitas das quais enquadradas no segmento de habitação moderada. Considerou que o incentivo fiscal tem um impacto importante, mas não deve desviar a atenção de outros custos e constrangimentos.
Na sua perspetiva, os tempos de licenciamento e a incerteza jurídica têm um impacto ainda mais significativo na atividade das empresas. A redução fiscal é, assim, uma ajuda relevante, mas não resolve isoladamente os problemas de viabilidade e execução dos projetos.
Segurança jurídica é decisiva para atrair investimento
A estabilidade legislativa voltou a estar em destaque na intervenção de Maria Santa Martha, que identificou os regimes transitórios como uma das dificuldades na aplicação das novas medidas. A responsável defendeu que a eliminação de determinados prazos transitórios poderia reforçar a segurança jurídica e facilitar a tomada de decisões de investimento.
A aplicação da lei no tempo é particularmente sensível no domínio do arrendamento, onde a previsibilidade das regras é essencial para proprietários, investidores e inquilinos.
Já Carolina Queimado, co-chair do Conselho Europeu de Habitação Acessível da ULI, destacou o potencial dos Contratos de Investimento para Arrendamento para desenvolver um verdadeiro mercado institucional de Build to Rent em Portugal.
Estes contratos, celebrados entre o investidor e o Estado através do IHRU por um período de até 25 anos, estabelecem condições de arrendamento e limites de renda, oferecendo em contrapartida incentivos fiscais e mecanismos de proteção económico-financeira. Para a responsável, a principal novidade está na previsibilidade fiscal e legislativa que o instrumento proporciona ao longo do investimento. O horizonte de 25 anos é precisamente o que Francisco Rocha Antunes tinha apontado, na abertura, como o limite temporal da acessibilidade nos modelos portugueses.
Carolina Queimado considera que este modelo responde a algumas das preocupações que têm condicionado a entrada de investidores institucionais no mercado português, aproximando Portugal de outros mercados europeus e tornando-o mais competitivo. Trata-se, contudo, de uma ferramenta particularmente adequada a investidores interessados em manter ativos e rendimentos de longo prazo, não sendo necessariamente aplicável a todos os projetos ou modelos de investimento.
Parcerias exigem escala e partilha de responsabilidades
A discussão sobre as parcerias público-privadas e o papel dos investidores institucionais evidenciou a importância de definir modelos que assegurem o equilíbrio entre retorno económico e responsabilidade pública.
Manuela Álvares lembrou que os municípios têm também de considerar os custos sociais associados à manutenção e acompanhamento dos projetos de habitação. Defendeu ainda que a construção industrializada pode ser importante para alcançar objetivos de neutralidade carbónica, mas que, para se tornar competitiva, precisa de escala. Essa transformação exige também uma adaptação das próprias autarquias.
José Costa considerou que os modelos em que a manutenção dos edifícios permanece a cargo do investidor podem oferecer vantagens às autarquias, garantindo que, ao fim de várias décadas, recebem ativos devidamente conservados. A Edivisa está a trabalhar com vários municípios e fundos de investimento internacionais neste tipo de soluções, que, na sua perspetiva, podem tornar-se atrativas quando existe escala e uma distribuição adequada de responsabilidades.
Filipe Espinha chamou, por outro lado, a atenção para a dimensão estrutural do problema da habitação. Defendeu maior segurança jurídica e fiscal, uma revisão da lei dos solos que permita maior flexibilidade na disponibilização de terrenos e uma definição mais clara do conceito de habitação acessível ou moderada. Considerou ainda que o Estado tem de participar no esforço de viabilização dos projetos, para que a equação económica possa fechar.
Há condições para um novo ciclo, mas falta concretizá-lo
Na ronda final, os participantes reconheceram que Portugal dispõe hoje de condições de partida para um novo ciclo de oferta de habitação, mas identificaram diferentes fatores que podem condicionar a sua concretização.
Entre as prioridades estiveram a previsibilidade legislativa e fiscal, a estabilidade das políticas públicas para além dos ciclos governativos, a liberalização e clarificação das regras de disponibilização de solo e a necessidade de um entendimento político que permita dar continuidade às medidas em curso.
A mensagem mais consensual foi a de que as condições legais e financeiras, embora necessárias, não são suficientes por si só. Como ficou patente ao longo da sessão, o novo ciclo só estará verdadeiramente em marcha quando se traduzir em projetos executados, casas construídas e chaves entregues.
A agenda completa dos três dias está disponível online. Faça a sua inscrição gratuita no site da Semana da Reabilitação Urbana do Porto.